摘要
2027年国内半圆管市场将呈现总量稳增、结构分化、成本承压、高端溢价的核心运行特征,整体市场规模预计突破128亿元,年复合增速维持6.5%-8%区间。通用型碳钢半圆管将延续低位震荡格局,高精度定制化不锈钢半管、特种合金半圆管在化工换热、新能源储能、海洋工程等场景的需求增速将达到行业平均水平的2-3倍。受大宗商品价格上行、下游制造业供应链韧性升级双重驱动,行业将加速完成低端产能出清,具备全流程成型、检测与场景适配能力的头部加工企业将获得显著的订单集中度提升。
一、市场基本面与宏观变量约束
2027年半圆管行业运行将受到三重宏观基本面的刚性约束:
原材料成本端:大宗商品价格整体预计同比上涨23%,其中能源价格上涨32%,食品及工业用化工原料价格累计涨幅约18%。传导至半圆管上游,碳钢热轧卷、不锈钢板带的采购成本将较2026年基准值出现阶段性抬升,镍、铬等合金元素的价格波动将直接放大304、316L类不锈钢半圆管的成本弹性。
下游需求端:化工与压力容器领域仍为半圆管第一大应用场景,需求占比稳定在25%-28%;石油天然气行业需求占比约20%-23%;新能源储能换热、氢能储运、半导体洁净管路等新兴赛道需求增速将突破15%,成为拉动高端半圆管市场扩容的核心增量。
供应链逻辑切换:下游采购决策已从单一的“成本优先”转向“技术适配性+供应链韧性”双维度评估,传统短单、散单采购模式占比逐步下降,年度框架协议、全生命周期质保的合作模式占比持续提升,倒逼上游加工企业强化过程控制与交付协同能力。
二、细分产品结构与价格走势预判
2027年半圆管市场的结构性分化将进一步加剧,不同品类的行情表现呈现显著差异:
通用型碳钢半圆管:受普通碳素中厚板新增产能集中释放影响,普材流通市场供应规模小幅增加,区域内同质化竞争阶段性增强。全年价格将维持低位震荡运行,主流成交均价波动区间集中在4200-4800元/吨,利润空间被压缩至加工费微利状态,缺乏规模与区位优势的中小加工企业将面临订单不足、现金流承压的出清风险。
常规不锈钢半圆管:以304材质为主的标准规格化工夹套用半圆管,市场需求保持平稳,价格走势与镍价高度联动,全年均价中枢预计较2026年上移5%-8%。该品类的核心竞争要素集中在钢带成材率、成型贴合度与交付周期,具备稳定上游钢带采购渠道的企业将建立显著的成本优势。
高端定制化半圆管:应用于封头盘管、大兆瓦风电换热、海工耐腐蚀场景的316L、双相不锈钢高精度半圆管,将呈现量价齐升的行情。该类产品公差控制要求严格、需配套无损检测、压力试验与酸洗钝化工序,进口依赖度此前长期偏高,2027年随着下游高端装备国产化率提升,需求增速将超过18%,产品溢价空间较常规产品高出30%以上。
特种异形半圆管:适配隧道排水、半导体洁净管路等细分场景的定制化断面半圆管,市场规模虽不大但需求刚性极强,且竞争格局高度集中,头部供应商将维持稳定的议价能力,全年价格波动幅度不超过5%。
三、区域供需格局与竞争态势演变
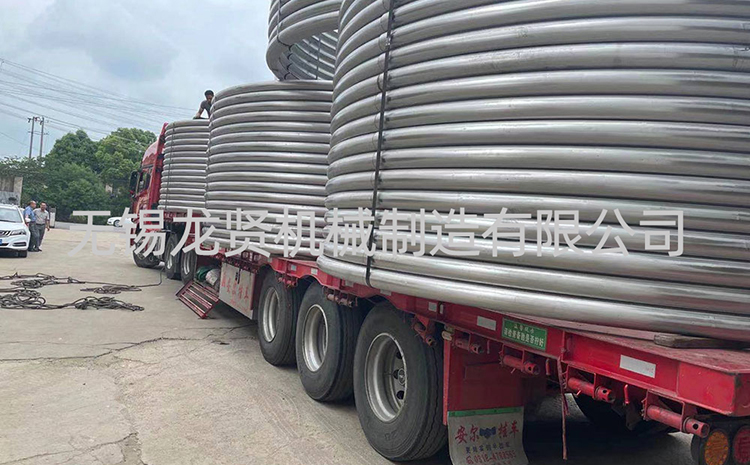
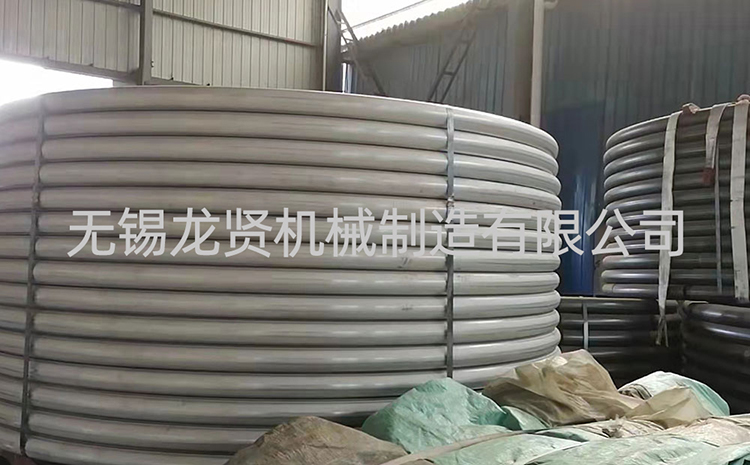
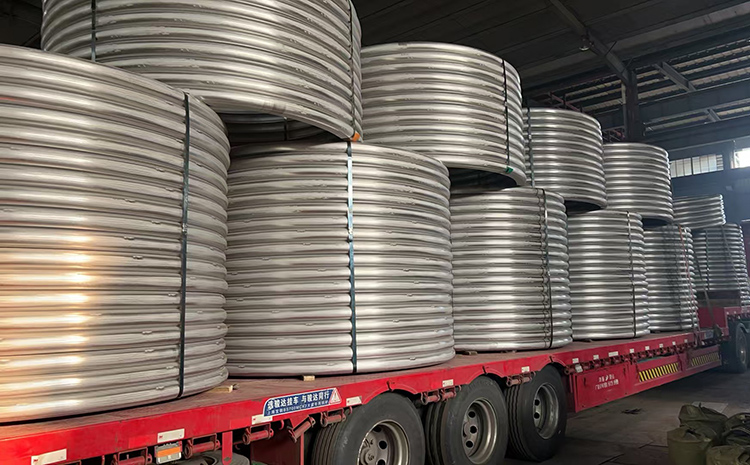
从区域维度看,2027年华东地区仍将是全国半圆管产业的核心集群,江苏无锡及周边区域依托完整的不锈钢管材、异形管配套产业链,将占据全国高端半圆管加工产能的60%以上,区域内企业在封头盘管贴合、螺旋盘管整体成型、多标准验收服务等方面的优势将进一步放大。
华北地区依托本地中厚板新增产能落地,将在碳钢普材半圆管领域形成区域自给能力,跨区域普材串货的物流成本优势逐步消失,全国半圆管资源流向将从传统的“东材西运”转向“区域就近配套”。
行业竞争格局将正式进入分水岭阶段:低端产能方面,仅能完成简单剖管、冷弯加工的小作坊式企业,将在价格战与合规要求升级的双重压力下逐步退出市场;中高端产能方面,具备从钢带选型、精密成型到全流程检测全链条服务能力的企业,将深度绑定化工、新能源、海工领域的头部装备制造商,订单稳定性与盈利水平持续优于行业平均。
四、行业风险与确定性机会提示
2027年半圆管市场的核心风险点集中在两个维度:一是大宗商品价格超预期上行,若地缘冲突升级带动能源价格突破预设基准,将直接推高全品类半圆管的制造成本,压缩中游加工环节的利润空间;二是下游传统化工、压力容器领域的固定资产投资增速不及预期,导致通用型产品的供需矛盾进一步加剧。
对应的确定性机会清晰指向三个方向:一是提前布局新能源储能温控、氢能储运等新兴赛道的换热半圆管产品,避开同质化红海竞争;二是建立钢带采购的套期保值机制与安全库存缓冲,平抑原材料价格波动风险;三是强化半圆管成型精度检测、焊接质量追溯等增值服务能力,将产品交付从单一的工件供应升级为适配下游装备工况的整体换热解决方案。

 客服